

Wahl des Steuerberaters - Gründe für die Konsultation eines Steuerberaters
- Gesetzliche Verpflichtung zur Abgabe einer Steuererklärung z.B. durch die Aufforderung des Finanzamts zur Abgabe einer Steurerklärung
- Unsicherheit oder Unkenntnis beim Umgang mit den Steuergesetzen und damit das Gefühl, Geld zu verlieren, da nicht alle Möglichkeiten ausgeschöpft werden
- Wahrung der eigenen Rechte durch Einhaltung von Frist- und Formvorschriften
- Konzentration auf die eigenen Kompetenzen durch Übertragung von Aufgaben, die oft als lästig empfunden werden
- Absicht zur Gründung bzw. der geplante Schritt in die Selbständigkeit
- Kompetente Beratung vor Vermögensübertragungen und Generationswechsel
- Anzeige wegen Steuerhinterziehung
Die Wahl des Steuerberaters ist eine sehr persönliche Entscheidung. Um eine vertrauensvolle Zusammenarbeit zu gewährleisten, sollte auf der Mandanten- und Steuerberaterseite eine große Schnittmenge an Werten – eine Wertegemeinschaft - vorhanden sein.
Um einen ersten Eindruck gewinnen zu können, biete ich Ihnen ein Erstberatungsgespräch an, bei dem sich beide Seiten kennenlernen und anschließend die Entscheidung über eine mögliche Zusammenarbeit treffen können.
Wechsel des Steuerberaters
Gründe für einen Wechsel des Steuerberaters:
- Ihr Steuerberater ist für Sie nicht erreichbar
- Ihr Steuerberater nimmt sich für Ihre Angelegenheiten nicht genügend Zeit
- Abgesprochenen Termine werden nicht eingehalten
- Sie haben das Gefühl nicht gut beraten zu werden
- Ihnen erscheint das Preis-Leistungs-Verhältnis unangemessen
- Sie haben Ihren Wohnort gewechselt und Sie suchen einen lokalen Ansprechpartner
- Es gab personelle Wechsel bei Ihrem Steuerberater
1. Kann ich als Mandant einfach meinen Steuerberater wechseln?
Sie können Ihren Steuerberater grundsätzlich jederzeit wechseln. Dies ergibt sich aus § 627 BGB. Es ist Ihre persönliche Entscheidung, wen Sie mit der Erledigung Ihrer steuerlichen Pflichten beauftragen.
2. Kann ein Wechsel auch während des Jahres durchgeführt werden?
Der Wechsel des Steuerberaters kann grundsätzlich zum Ende eines jeden Monats erfolgen.
3. Kann man einfach den Vertrag mit dem bisherigen Steuerberater kündigen?
Wenn Sie kein Vertrauen mehr zu Ihrem bisherigen Steuerberater haben, können Sie den Vertrag sogar mit sofortiger Wirkung kündigen.
4. Wird der bisherige Steuerberater Probleme bereiten, z.B. bei der Herausgabe von Unterlagen?
In der Regel wird es zu keinen Problemen kommen. Steuerberater unterliegen speziellen Berufspflichten. Diese verpflichten den Steuerberater auch dazu, eine reibungslose Mandatsübergabe zu ermöglichen.
5. Was passiert mit den Unterlagen und Daten, die sich beim bisherigen Steuerberater befinden?
Sämtliche Daten werden (meist durch einen DATEV-Übertrag) elektronisch schnell und unkompliziert an den neuen Steuerberater übermittelt, sofern alle Rechnungen beglichen sind.
6. Gibt es Probleme mit dem Finanzamt?
Es ist Ihre persönliche Entscheidung, wen Sie mit der Erledigung Ihrer steuerlichen Pflichten beauftragen. Das Finanzamt lässt Ihnen die Wahl.
7. Gehen Haftungsansprüche bei einem Beraterwechsel verloren?
Die Haftung des bisherigen Steuerberaters für seine Beratungsfehler bleibt bestehen.
Ausbildung / Examen des Steuerberaters
Den Beruf des Steuerberaters darf nur ausüben, wer von der zuständigen Steuerberaterkammer als Steuerberater bestellt ist. Bestellt werden kann, wer die Steuerberaterprüfung i.S.d. § 37 Steuerberatungsgesetz (StBerG) bestanden hat oder von dieser Prüfung befreit worden ist. Für die Bestellung sind - neben der bestandenen Prüfung - die persönliche Eignung des Antragstellers (z. B. geordnete wirtschaftliche Verhältnisse, keine strafgerichtliche Verurteilung) und die Deckungszusage einer Berufshaftpflichtversicherung nachzuweisen. Wird der Beruf als Angestellter ausgeübt, ist die Aufnahme in die Haftpflichtversicherung des Arbeitgebers nachzuweisen. Die Bestellung erfolgt durch Aushändigung einer Urkunde.
Die Zulassung zur Steuerberaterprüfung kann grundsätzlich auf zwei Wegen erfolgen: Der akademische Weg über ein (Fach-)Hochschulstudium (§ 36 Abs. 1 StBerG) und der berufspraktische Weg über eine kaufmännische Berufsausbildung (§ 36 Abs. 2 StBerG).
Für die Zulassung zum Steuerberater-Examen müssen die aus der nachfolgenden Übersicht ersichtlichen Voraussetzungen erfüllt sein:
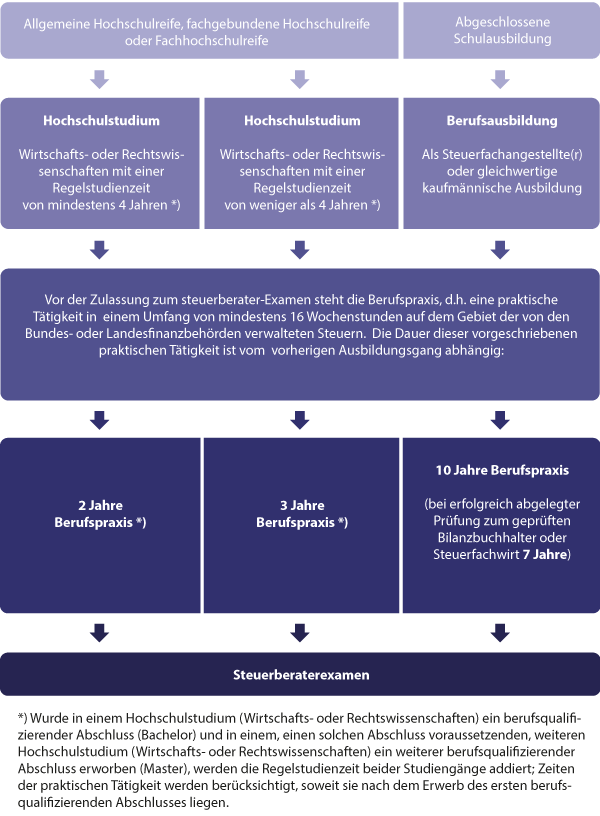
Für den Zugang von Staatsangehörigen eines Mitgliedsstaates der Europäischen Union (EU) oder eines Vertragsstaates des Abkommens über den Europäischen Wirtschaftsraum (Mitgliedstaat oder Vertragsstaat) oder der Schweiz gelten besondere Vorschriften.
Im Steuerberater-Examen werden hohe Anforderungen an Können und Wissen der Bewerber gestellt. Die praktische Berufserfahrung allein ist nicht ausreichend. Eine intensive und systematische Vorbereitung auf das Steuerberater-Examen ist unerlässlich.
Quelle: Steuerberaterkammer Stuttgart (https://stbk-stuttgart.de/)